O Open Finance é um sistema regulado pelo Banco Central para compartilhar dados e oferecer serviços entre instituições, com autorização do cliente. Para avaliar uma conexão, confira quem receberá os dados, para quê e por quanto tempo. Você pode revogar o consentimento; conectar uma conta é uma escolha, não uma exigência para organizar seu orçamento.
O que o Open Finance faz
Segundo o Banco Central, o sistema permite levar informações financeiras de uma instituição a outra e usar serviços de pagamento em diferentes plataformas. A comunicação ocorre por interfaces padronizadas, chamadas APIs. Não se trata de colocar todos os dados bancários em um banco de dados central do BC.
O compartilhamento pode abranger informações cadastrais, contas, cartões, crédito e outros produtos, conforme a autorização. Há também serviços de iniciação de pagamentos. Por isso, ler o pedido específico é mais útil do que presumir que qualquer conexão permite a mesma coisa.
Imagine que você queira reunir os gastos de duas contas em um aplicativo. Antes de autorizar, verifique se o pedido corresponde à consulta de dados de que precisa. Uma autorização para acompanhar movimentações e uma autorização ligada a pagamentos têm finalidades diferentes, que devem aparecer no processo.
Quem define as regras e quem participa
O Banco Central regula e supervisiona o Open Finance no Brasil. A estrutura de governança do sistema organiza padrões técnicos e operacionais. As instituições participantes precisam cumprir os requisitos aplicáveis; confira a instituição envolvida nos canais oficiais do BC e do Open Finance Brasil.
Uma marca de aplicativo pode utilizar a infraestrutura de outra empresa para realizar a conexão. Nesse caso, procure identificar ambos os nomes: o serviço que você escolheu e a instituição que aparece no consentimento. A menção ao Open Finance em uma página comercial não dispensa essa conferência.
Essas regras descrevem o funcionamento do sistema. Para decidir sobre um aplicativo específico, leia também suas condições de uso e sua política de privacidade, especialmente as informações sobre tratamento dos dados recebidos.
Como conferir o consentimento antes de aceitar
A jornada envolve três etapas: o pedido de consentimento, a autenticação na instituição que guarda os dados e a confirmação. Você começa no serviço que deseja usar e confirma sua identidade no ambiente da instituição de origem. O serviço destinatário não deve receber suas credenciais de autenticação nesse fluxo.
Na tela de autorização, confira:
- Quem receberá as informações e de qual instituição elas sairão.
- Quais contas e categorias de dados serão compartilhadas.
- Qual é a finalidade apresentada e o prazo de validade.
- Se a escolha exibida corresponde ao que você quer autorizar.
A regulamentação exige consentimento prévio, específico e informado. Não vale presumir sua autorização nem substituí-la por uma aceitação genérica sem a escolha correspondente. Se a tela não combina com o serviço que você procurou, volte e confira o percurso antes de continuar.
Não adote doze meses como prazo universal. A Resolução Conjunta nº 7/2023 passou a permitir prazos maiores, conforme explica o Banco Central em seu comunicado de outubro de 2023. O que você precisa verificar é a validade apresentada naquele consentimento.
Como revogar uma autorização
O Banco Central informa que você pode cancelar o compartilhamento a qualquer momento, pelos canais digitais das instituições envolvidas. Abra o aplicativo ou site oficial e procure a área de gestão do Open Finance ou dos consentimentos. Confira o destinatário, as contas e os dados antes de escolher a autorização que deseja revogar.
Depois de concluir, verifique o estado exibido e guarde a confirmação. Se houver mais de uma autorização, revise cada uma: duas contas ou dois serviços podem estar associados a consentimentos diferentes. Anotar a data e o destinatário ajuda caso você precise pedir suporte.
Se não encontrar a opção, entre em contato com a instituição por um canal oficial e peça orientação para localizar e revogar o consentimento. Informe o serviço envolvido sem enviar senhas ou códigos de autenticação. Não confunda essa tarefa com cancelar uma assinatura paga do aplicativo; confira essa contratação separadamente.
O que muda em apps como Mobills e Organizze
Mobills e Organizze informam que usam a Belvo para suas integrações de Open Finance. O Mobills oferece a conexão nos planos Premium e PRO; no Organizze, ela pertence aos planos Conectado e Conectado Plus. As empresas descrevem um fluxo sem entregar a senha bancária ao aplicativo.
O compartilhamento pelo Open Finance é gratuito para o cliente, conforme o Open Finance Brasil. Isso não torna gratuitas todas as funções de um aplicativo que usa o sistema. A assinatura pode cobrar pela ferramenta de organização e pelos recursos do plano: compare essas duas coisas separadamente.
Antes de pagar, confira se o banco, o cartão e o tipo de conta de que você precisa são atendidos. Teste também a atualização das informações. Uma conexão autorizada resolve a obtenção dos dados previstos, mas você ainda precisa verificar se a visão que o aplicativo oferece ajuda no seu planejamento.
Se preferir organizar sem conexão
Você pode começar com os próprios extratos e uma planilha de orçamento. Anote receitas, despesas e os pagamentos que ainda vão vencer, sem esquecer compras feitas em dinheiro. Depois use a calculadora do mês para reunir os valores.
Esse caminho exige manter os registros em dia. A escolha faz sentido se você prefere decidir o que anotar ou tem poucas movimentações para acompanhar. Quem precisa reunir muitas contas pode dar mais peso à atualização automática, avaliando a autorização e a cobertura oferecidas.
Use sempre os canais oficiais das instituições. O Open Finance Brasil orienta a não compartilhar senhas e a desconfiar de pedidos recebidos por mensagens, ligações ou links desconhecidos. Confira o processo dentro do aplicativo ou site que você abriu por conta própria.
Papirer para registrar sem ler o banco
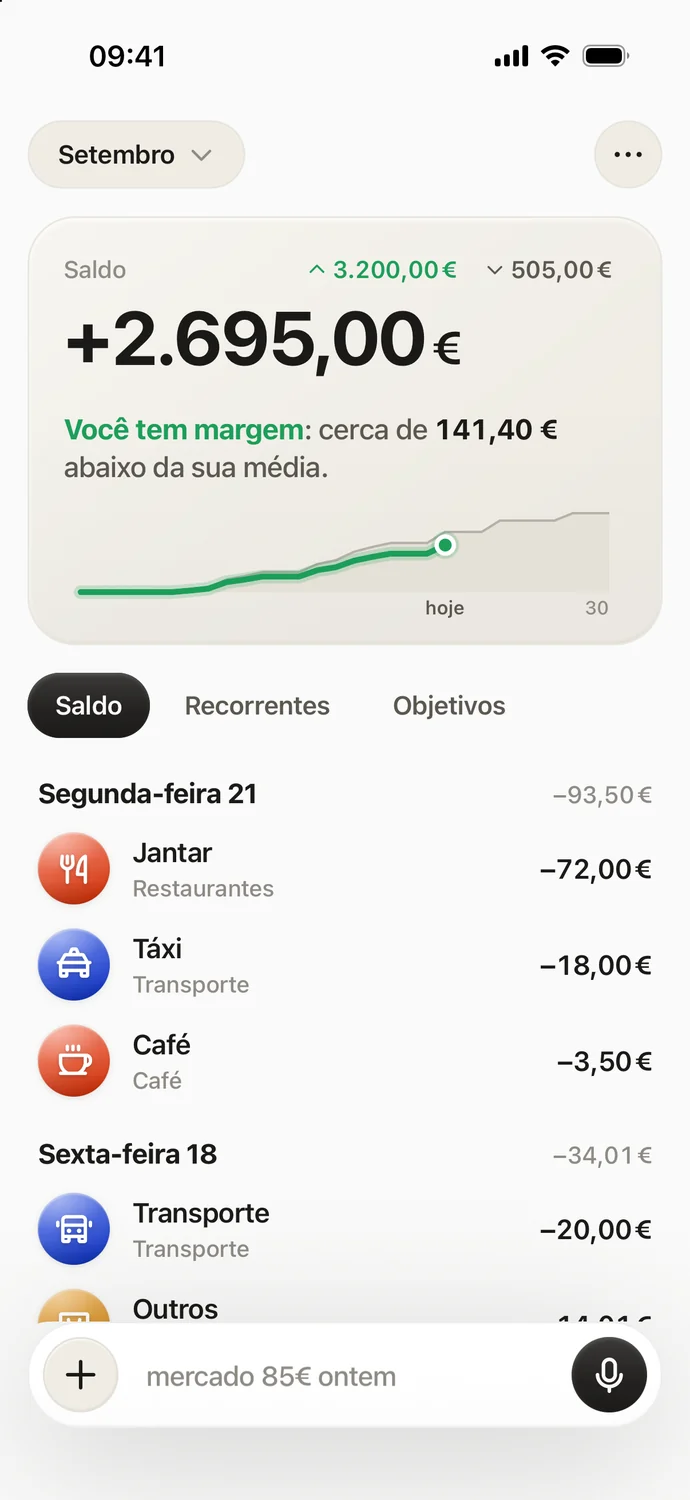
O Papirer é para iPhone e não tem versão para Android. Você registra gastos por voz, texto ou foto de um recibo; o app identifica valor, data e categoria. Ele mostra o ritmo do mês e considera os gastos fixos que ainda estão por vir.
São 30 lançamentos novos por mês no plano gratuito. O Pro elimina esse limite e acrescenta um relatório semanal com IA. O Papirer não pede credenciais bancárias nem importa movimentações automaticamente; os registros são sincronizados com sua conta e processados com IA. Você pode ver o Papirer na App Store se prefere esse método de registro, sem tomar a ausência de conexão como uma garantia geral de segurança.
Perguntas frequentes
O Banco Central guarda todos os meus dados?
O sistema não funciona como uma base central do BC com todos os dados compartilhados. As informações circulam entre instituições conforme o consentimento e os padrões do Open Finance.
Posso cancelar o compartilhamento?
Sim, o BC informa que a revogação pode ser feita a qualquer momento. Procure a gestão de consentimentos nos canais oficiais das instituições envolvidas e confira o estado depois de concluir.
Preciso usar Open Finance para controlar gastos?
Não. Você pode registrar os valores manualmente, em uma planilha ou em um aplicativo que permita esse uso.
Fontes
- Banco Central: entender o Open Finance, segurança e gestão pelo cliente.
- Banco Central: Resolução Conjunta nº 1, texto consolidado consultado.
- Banco Central: renovação e prazo dos consentimentos, outubro de 2023.
- Open Finance Brasil: perguntas frequentes e orientações de segurança.
- Mobills: conexão com Open Finance.
- Organizze: Open Finance.